
アパマンハムのムセンと車
第48回 モービル&アパマン運用に役立つヒント

2026年9月15日掲載
車両保険の補償
ところで、不幸にも水没してしまった場合、頼りになるのは自動車保険です。車の水没(冠水)事故は、多くのケースで車両保険の補償対象となります。しかし、加入している保険の種類や水没の状況によって、補償される範囲や条件が異なります。ここでは、補償の範囲と知っておくべき注意点をわかりやすく解説します。
1. どんな車両保険なら補償される?
台風やゲリラ豪雨などの自然災害による洪水・高潮といった「水害」は、基本的に車両保険の対象となります。
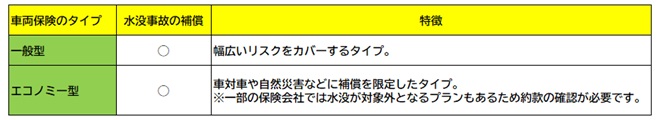
車両保険のタイプ
2. どこまで補償される? (全損と分損)
水没の程度によって「全損」か「分損」かが決まり、支払われる金額が変わります。水没車は見た目以上にダメージが大きく、全損扱いになるケースが非常に多いのが特徴です。
・全損になるケース
修理費用が設定している保険金額(車の時価相当額)を上回る場合。また、室内(ダッシュボード以上)まで水に浸かった場合は修理不可能とみなされ、無条件で全損扱いとなるのが一般的です。設定している車両保険金額の全額(満額)が支払われます。
・分損になるケース
フロア(床)までの浸水など、修理が可能で、かつ修理費用が保険金額を下回る場合。実際の修理費用から、設定している免責金額(自己負担額)を差し引いた金額が支払われます。
3. 絶対に知っておくべき4つの注意点
車両保険を使う際や、請求手続きにおいて以下の点に注意してください。
①「津波」による水没は補償対象外
ゲリラ豪雨や台風による洪水は補償されますが、地震・噴火・津波を原因とする水没は、通常の車両保険では一切補償されません(これらの被害をカバーするには「地震・噴火・津波車両全損時一時金特約」といった専用の特約に加入している必要があります)。
②保険を使うと「1等級ダウン」になる
以前は自然災害による事故は等級に影響しませんでしたが、現在は制度が変わり、水没で車両保険を使うと翌年の等級が「1等級ダウン」します。さらに「事故有係数」が適用されるため、翌年以降の保険料が上がります。修理費用(分損の場合)と、保険料の値上がり分を比較して、保険を使うべきか慎重に判断する必要があります。
③車内の「荷物(私物)」は基本的に対象外
トランクに積んでいたゴルフバッグ、ノートパソコン、カメラなどの私物が水没して壊れても、基本の車両保険では補償されません。「身の回り品補償特約」などを付けている場合のみ、一定額まで補償されます。
④水が引いたら「証拠写真」を撮っておく
安全が確保され、水が引いた後は、保険金の請求をスムーズに進めるために被害状況の写真を撮影してください。車の前後左右(ナンバープレートが写るように)と、車内の浸水状況(泥水がどこまで到達したかがわかる跡やライン)を記録します。この際も、絶対にエンジンはかけないでください。
車両保険の契約内容は保険会社によって細部が異なります。万が一被害に遭われた際は、まずはご自身が加入している保険会社の事故受付窓口に速やかに連絡し、指示を仰いでください。
捨てても惜しくない車ではない限り、車両保険にも入っておきましょう
全損となった場合のローンは?
車の水没で「全損」となってしまった場合、車のローンの扱いや廃車費用については、契約内容によって対応が大きく変わります。
1. 全損時の車のローンはどうなる? (残クレの場合は?)
結論から言うと、車が全損して無くなってしまってもローンの支払い義務は消滅しません。それどころか、原則として残額の「一括返済」を求められることになります。
特に「残クレ(残価設定型クレジット)」を利用している場合は、通常のローンよりも金銭的な負担が重くなるケースが多いため注意が必要です。
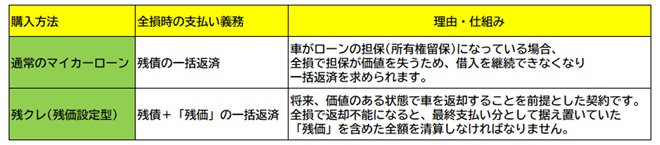
通常のローンと残クレの違い
本来ならば、一括返済となれば全額を現金で用意しなければなりません。しかし、車両保険に入っていれば、そこから支払われる保険金をローン会社への一括返済に充てることが可能になります。もし十分な車両保険に入っていなければ、それはもう恐ろしい金銭負担になってしまいます。
- ・保険金 > ローン残高: ローンを完済でき、余った保険金は手元に残ります。
- ・保険金 < ローン残高: 保険金で足りない分の差額(評価損・ローン割れ)は、自腹で支払う必要があります。残クレの場合は残債に加えて「残価」も乗ってくるため、この「持ち出し」が発生しやすいのが最大のデメリットです。
残クレ組むなら任意保険+車両保険は必須です
余談ですが、無線機やアンテナを取り付けて車体にキズをつけてしまうと、当然価値は下がります。残クレの場合には、そのあたりも考慮するようにしましょう。できることなら、残クレを使わずに手に入れたいものですね。残クレ使うなら、後々の支払いを考えて、車種選びも重要です。中古車市場で人気のある車種を選ぶようにしましょう。人気のない車種を選んでしまうと、返却時の査定額が残価設定分を下回ってしまうと、追加で支払いを求められる可能性があります。
2. 廃車や処分の費用は保険で出る?
車のレッカー引き上げや廃車処分にかかる費用については、車両保険から全損として満額支払われる場合、基本的には自己負担なしで済むケースがほとんどです。理由は以下の2点です。
①保険会社が車を引き取るため
車両保険で全損の保険金を全額受け取る場合、保険金支払いと引き換えに事故車の所有権は保険会社に移るのが一般的です。そのため、現車の引き上げやその後の廃車処分等は保険会社が行うことになり、契約者が直接処分費用を払う必要はありません。
②「車両全損時諸費用特約」などでカバーされるため
多くの自動車保険には、車が全損になった際に保険金額の10%(上限20万円や下限10万円など)が上乗せして支払われる特約(車両全損時諸費用特約、臨時費用など)があります。万が一、イレギュラーな事態で自費での廃車手続き費用や、次の車への買い替え諸費用が発生した場合でも、この保険金で十分にカバーすることが可能です。
全損となれば廃車になります
※注意点
残クレや通常のマイカーローンで契約中の車は、車検証上の所有者が「自動車販売店」や「ローン会社」になっているため、自分の判断だけで勝手に廃車にすることはできません。万が一の際は、速やかに「加入している保険会社」と「契約しているローン会社(自動車販売店)」の双方に連絡して、指示を仰いでください。
なおご意見、ご感想、ご質問等については、筆者である私宛(jf1kktアットマークgmail.com)へご連絡頂けますと幸いです。
アパマンハムのムセンと車 バックナンバー
- 第48回 モービル&アパマン運用に役立つヒント
- 第47回 モービル&アパマン運用に役立つヒント
- 第46回 モービル&アパマン運用に役立つヒント
- 第45回 モービル&アパマン運用に役立つヒント
- 第44回 モービル&アパマン運用に役立つヒント
- 第43回 モービル&アパマン運用に役立つヒント
- 第42回 モービル&アパマン運用に役立つヒント
- 第41回 モービル&アパマン運用に役立つヒント
- 第40回 モービル&アパマン運用に役立つヒント
- 第39回 モービル&アパマン運用に役立つヒント
- 第38回 モービル&アパマン運用に役立つヒント
- 第37回 モービル&アパマン運用に役立つヒント
- 第36回 モービル&アパマン運用に役立つヒント
- 第35回 モービル&アパマン運用に役立つヒント
- 第34回 モービル&アパマン運用に役立つヒント
- 第33回 モービル&アパマン運用に役立つヒント
- 第32回 モービル&アパマン運用に役立つヒント
- 第31回 モービル&アパマン運用に役立つヒント
- 第30回 モービル&アパマン運用に役立つヒント
- 第29回 モービル&アパマン運用に役立つヒント
- 第28回 モービル&アパマン運用に役立つヒント
- 第27回 モービル&アパマン運用に役立つヒント
- 第26回 モービル&アパマン運用に役立つヒント
- 第25回 モービル&アパマン運用に役立つヒント
- 第24回 モービル&アパマン運用に役立つヒント
- 第23回 モービル&アパマン運用に役立つヒント
- 第22回 モービル&アパマン運用に役立つヒント
- 第21回 モービル&アパマン運用に役立つヒント
- 第20回 モービル&アパマン運用に役立つヒント
- 第19回 モービル&アパマン運用に役立つヒント
- 第18回 モービル&アパマン運用に役立つヒント
- 第17回 モービル&アパマン運用に役立つヒント
- 第16回 モービル&アパマン運用に役立つヒント
- 第15回 モービル&アパマン運用に役立つヒント
- 第14回 モービル&アパマン運用に役立つヒント
- 第13回 モービル&アパマン運用に役立つヒント
- 第12回 モービル&アパマン運用に役立つヒント
- 第11回 モービル&アパマン運用に役立つヒント
- 第10回 モービル&アパマン運用に役立つヒント
- 第9回 モービル&アパマン運用に役立つヒント
- 第8回 モービル&アパマン運用に役立つヒント
- 第7回 モービル&アパマン運用に役立つヒント
- 第6回 モービル&アパマン運用に役立つヒント
- 第5回 モービル&アパマン運用に役立つヒント
- 第4回 モービル&アパマン運用に役立つヒント
- 第3回 モービル&アパマン運用に役立つヒント
- 第2回 乗用車でのマルチバンド運用を考える
- 第1回 モービル運用を考える
NEWS
連載記事
PHONEで楽しむQRP通信
第39回 令和8年8月8日・「八」をめぐる都内8駅での駅前QRVほか
Summits On The Air (SOTA)の楽しみ
その107 登山にチャレンジ-6
アパマンハムのムセンと車
第48回 モービル&アパマン運用に役立つヒント
Masacoのログブック
August 16~31 2026
特別寄稿
アマチュア無線家が使えるグローバルIP「44Net」(第3回)
テクニカルコーナー
D-STARアプリ(RS-MS1A/I)を大画面に出力しよう!
頭の体操 詰将棋
2026年9月の出題
コンテストインフォメーション
2026年9月に開催予定のコンテストについて
日本全国・移動運用記
第132回 岩手県南部移動
おきらくゴク楽自己くんれん
その63 ミニスポットエアコンの問題点を改善
アマチュア無線の今と昔
第46回 浦島太郎になって迷っているカムバック組の皆様へ
今更聞けない無線と回路設計の話
【テーマ2】デシベルと無線工学 (第23話)
HW Lab
第20回 430MHz 6エレ八木アンテナの製作
My Project
第49回 無線とモノづくりは「収納」でもっと楽しくなる
Masacoのログブック
August 1~15 2026
特別寄稿
アマチュア無線家が使えるグローバルIP「44Net」(第2回)
外部リンク
アマチュア無線関連機関/団体
各総合通信局/総合通信事務所
アマチュア無線機器メーカー(JAIA会員)
